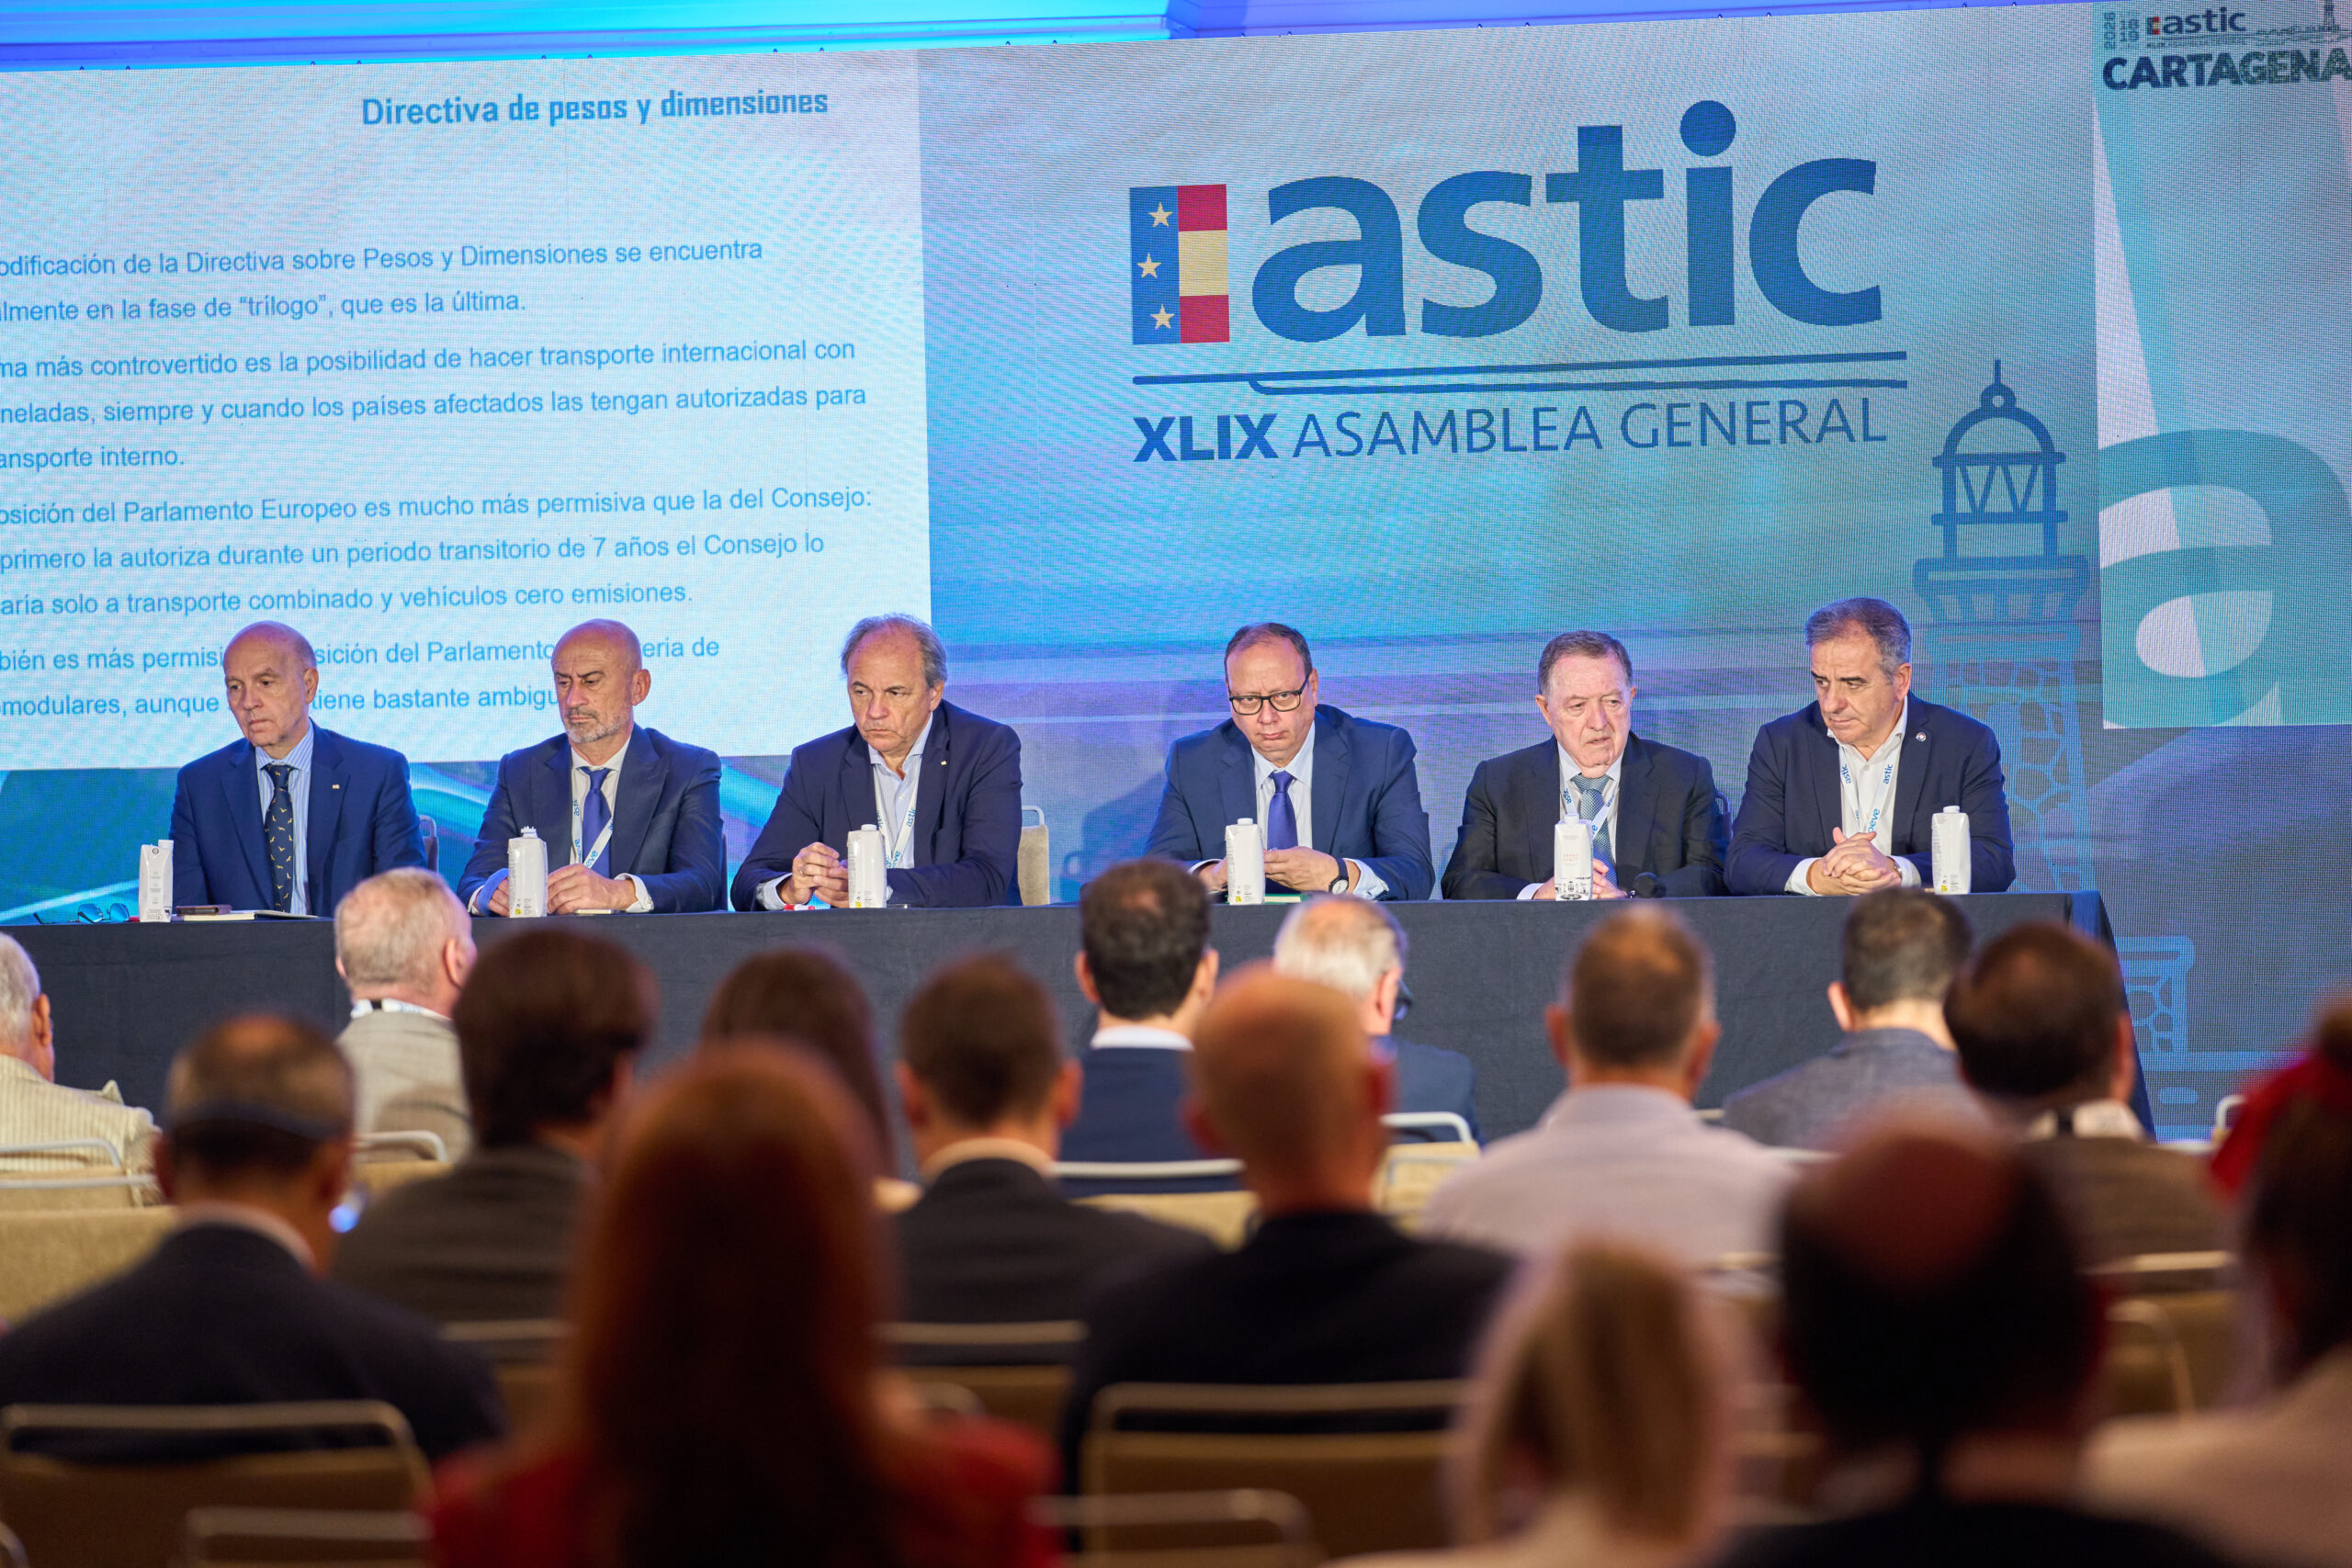
El transporte de mercancías por carretera en España prevé un crecimiento de su actividad del 3% en 2026, impulsado por la demanda interna, la industria y el consumo. Este avance se enmarca en un proceso de transformación sin precedentes del sector, marcado por la consolidación empresarial, el auge de la inversión inmologística, la transición energética y la irrupción de nuevos modelos de relación con los clientes. Estas son algunas de las principales conclusiones de la XLIX Asamblea General de la Asociación del Transporte Internacional por Carretera (ASTIC) y del Foro Empresarial del Transporte por Carretera, celebrados ayer y hoy en Cartagena (Murcia).
Tras un crecimiento muy moderado en 2025 (+0,9%), el ejercicio 2026 se perfila como un “año bisagra” para el sector, con un mayor dinamismo del tráfico nacional frente al internacional. Será un año de crecimiento contenido, pero especialmente exigente, condicionado por una elevada competencia y por la tendencia sostenida de estrechamiento de márgenes observada en los últimos años.
José Luis Olivella, recién nombrado presidente de ASTIC, ha destacado que «las previsiones macroeconómicas respaldan este escenario, con un crecimiento del PIB español del 2,3%, claramente superior al 1,2% de la eurozona. Este diferencial está favoreciendo especialmente al transporte doméstico, mientras que el tráfico internacional se ve más afectado por la menor demanda procedente de los principales socios europeos». Asimismo, Olivella ha advertido del impacto del contexto geopolítico reciente, apuntando que «el estallido del conflicto en Oriente Próximo ha provocado una fuerte tensión en los mercados energéticos, encareciendo el gasoil en la UE, que alimenta el 96% de los camiones, hasta un 30%. Un encarecimiento energético que está teniendo un impacto directo en un sector con una estructura de costes ya muy tensionada, donde el combustible representa más de un tercio de sus costes de operación».
La conferencia inaugural ha corrido a cargo de Iván Espinosa de los Monteros, exdiputado y presidente del think tank Atenea: «El transporte por carretera necesita cinco compromisos claros de nuestros gobernantes: una política energética coherente, una FP conectada con las necesidades reales de las empresas, una simplificación administrativa efectiva, una fiscalidad que incentive la renovación de flotas y una defensa firme del sector en Europa, reconociendo su papel estratégico para la economía y la competitividad de España».
Por su parte, Rocío Báguena, secretaria general de Transporte Terrestre del Ministerio de Transportes y Movilidad Sostenible, recordó que los principales retos a los que se enfrenta el sector son la escasez de conductores profesionales, la digitalización -con la entrada en vigor de la obligatoriedad del eCMR a partir de octubre- y la transición ecológica. En este último ámbito, destacó la creación de un grupo de trabajo interministerial para impulsar el Plan Auto Plus dirigido a vehículos pesados. «La renovación de las flotas es un desafío complejo, ya que implica la incorporación de nuevas tecnologías, la adaptación de las infraestructuras y el desarrollo de nuevas operativas», señaló.
Cándido Pérez, socio de KPMG, explicó que «la regulación va a marcar el ritmo de la transformación energética del transporte por carretera, pero, para que esa transformación sea viable, debe partir de un principio básico: la neutralidad tecnológica, permitiendo que compitan todas las soluciones capaces de reducir emisiones dentro del marco fijado por la normativa. El debate abierto en Europa en torno a la revisión de los estándares de CO₂ para vehículos, con propuestas que reconocen el papel de los combustibles renovables y de nuevos mecanismos de flexibilidad, puede suponer un punto de inflexión hacia una descarbonización más realista, inmediata y compatible con la competitividad del transporte pesado de larga distancia».
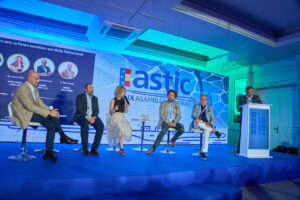
Durante la mesa de debate ‘El transporte por carretera ante su futuro inmediato: una visión multisectorial’, Pedro Santiago Pastor, gerente de Ventas Flotas Camiones de Daimler Truck España, defendió la necesidad de abordar la descarbonización desde una perspectiva pragmática. En este sentido, recordó que más del 80% de los camiones que circulan actualmente funcionan con motores diésel y que esta tecnología seguirá teniendo un papel relevante durante los próximos años. «Aunque la electrificación avanza, todavía no puede considerarse una tecnología plenamente consolidada. Al mismo tiempo, el hidrógeno ya es una realidad en fase de pruebas y proyectos como Pegasus podrían estar listos entre 2029 y 2030», señaló.
Cedric Vigneau, Road Transport & Fleet director de Moeve, destacó el potencial de los combustibles renovables como una solución inmediata para avanzar en la descarbonización del transporte por carretera. «Próximamente pondremos en marcha la segunda planta de biocombustibles más grande de Europa. En términos de emisiones, 10 litros de HVO generan un volumen equivalente al de un litro de diésel convencional», señaló. Asimismo, subrayó que el desarrollo de esta tecnología depende en gran medida de un marco regulatorio y fiscal adecuado. «Países como Suecia o Finlandia cuentan con una fiscalidad más favorable para los combustibles renovables, mientras que en España todavía queda recorrido para impulsar su adopción».
La transición energética y el Fondo Social para el Clima
La descarbonización del transporte se perfila como uno de los factores clave llamados a reconfigurar el equilibrio competitivo del sector. El Fondo Social para el Clima, recientemente aprobado por la UE dentro del paquete legislativo Fit for 55, tiene como objetivo garantizar que hogares, microempresas y pymes vulnerables puedan afrontar los costes derivados de la transición energética. Con una dotación prevista de 86.700 millones de euros para el periodo 2026–2032, este instrumento adquiere una relevancia estratégica para las empresas transportistas.
Durante el foro, varios participantes apuntaron a posibles efectos indirectos sobre la estructura empresarial, al advertir de que la vinculación de determinadas ayudas públicas a umbrales de tamaño o facturación podría incentivar a algunas compañías a reconsiderar su configuración societaria con el fin de optimizar el acceso a estos recursos.
Además, la portavoz de la Plataforma para los Combustibles Renovables, Inés Cardenal, ha reivindicado los combustibles renovables para avanzar en autonomía estratégica, ya que «la Agencia Internacional de la Energía calcula un ahorro de hasta el 15 % en las importaciones de productos petrolíferos, a nivel global en 2024», y ha reclamado un marco regulatorio que dé certidumbre a las inversiones para aumentar la producción de combustibles renovables, e incentive la demanda a través de una fiscalidad diferenciada, que reconozca la reducción de emisiones de esta tecnología.
Según el informe “Fiscalidad Diferenciada para los Combustibles Renovables” de la consultora independiente Ricardo, que será presentado próximamente en Madrid, 14 de los 27 Estados miembros de la UE (52%) ya aplican incentivos fiscales como parte de sus estrategias para la reducción de emisiones de gases de efecto invernadero. Este enfoque se enmarca en el impulso regulatorio de las directivas RED II y RED III, que elevan el objetivo de energías renovables en el transporte del 14% al 29% para 2030.
En el ámbito tecnológico, este encuentro ha puesto de relieve que la inteligencia artificial está permitiendo habilitar modelos de analítica predictiva que permiten anticipar la demanda con mayor precisión, optimizar la planificación de inventarios y reducir la necesidad de almacenamiento intermedio hasta en un 30%. Asimismo, la optimización algorítmica de rutas y la gestión en tiempo real de la distribución están contribuyendo a reducir kilómetros en vacío y mejorar la utilización de flotas, con impactos directos en costes y emisiones. Avances que están configurando un nuevo paradigma logístico basado en la previsión, la automatización y la toma de decisiones en tiempo real, con impactos directos tanto en la eficiencia del transporte como en el diseño y la función de las infraestructuras logísticas, lo que podría moderar la actual intensidad inversora en el sector de la inmologística en Europa.
¿Concentración empresarial o ‘uberización’ del transporte?
Uno de los grandes interrogantes que afronta el transporte por carretera de nuestro país es si la creciente complejidad tecnológica, regulatoria y financiera favorecerá a operadores cada vez más grandes o si surgirán nuevos modelos empresariales más atomizados, inspirados en las plataformas digitales.
En los últimos años, el transporte y la logística han registrado un incremento sostenido de fusiones y adquisiciones, impulsado por el creciente interés de fondos de inversión y operadores industriales ante su carácter estratégico. Esta tendencia se ha consolidado en 2025, año en el que España alcanzó un récord de 62 operaciones corporativas, por encima de las 55 de 2024.
España se encuentra en el pódium del transporte de mercancías por carretera en la UE, junto a Polonia y Alemania. En nuestro país, el 96% de las mercancías que se mueven dentro del territorio nacional y el 75% de las exportaciones con destino a la UE se realizan en camión, en términos de toneladas por kilómetro. El sector, integrado por más de 100.000 empresas -en su mayoría pymes- y una flota cercana a los 360.000 camiones, aporta alrededor del 4% del PIB nacional y emplea a más de 1,1 millones de personas. En el conjunto de la UE, más de 6,2 millones de camiones transportan el 77,8% de las mercancías que circulan por vías interiores, consolidando el papel esencial de este sector para garantizar el abastecimiento, la competitividad y el funcionamiento de la economía europea.
La Asamblea General de ASTIC reúne cada año a grandes e históricas empresas de transporte por carretera, que representan cerca del 20% de la facturación anual del sector. La patronal, fundada en 1960, es la asociación decana del transporte por carretera en nuestro país y constituye la tercera fuerza de representación dentro del Comité Nacional del Transporte por Carretera (CNTC). ASTIC integra actualmente a más de 240 empresas asociadas, con una antigüedad media de 33 años, una facturación promedio superior a los 41 millones de euros anuales y una flota media de 120 vehículos pesados por compañía. En conjunto, estas empresas generan más de 25.000 empleos directos.
Este foro ha contado con la colaboración de Iberdrola, Moeve, Iveco, Banco Sabadell, Mercedes, Volvo, Man, Scania, Despachos BK ETL Global, IFT Formación Continua, OnTurtle, VRIO, Grupo Trans.eu, SETIR, Andamur, Aumovio, Axxès, AT Academia del Transportista, Bosques y Movilidad, Bridgestone, Thermo King, Carrier Transicold, Ejaso, SOR, VIIA, UTA Edenred, Q8 Truck, Jaltest Telematics, Movildata, Eurowag, DFM Rent a Car, Fundación Corell, Combiberia, Dhemo’s, Foro de Logística, Travasa, Usyncro, Capital Radio y Transporte XXI. Además, cuenta con el apoyo institucional de la Organización Internacional del Transporte por Carretera (IRU), el Ministerio de Transportes y Movilidad Sostenible, el Gobierno de Murcia y el Ayuntamiento de Cartagena.